Cartão de crédito: usar a seu favor ou evitar de vez?
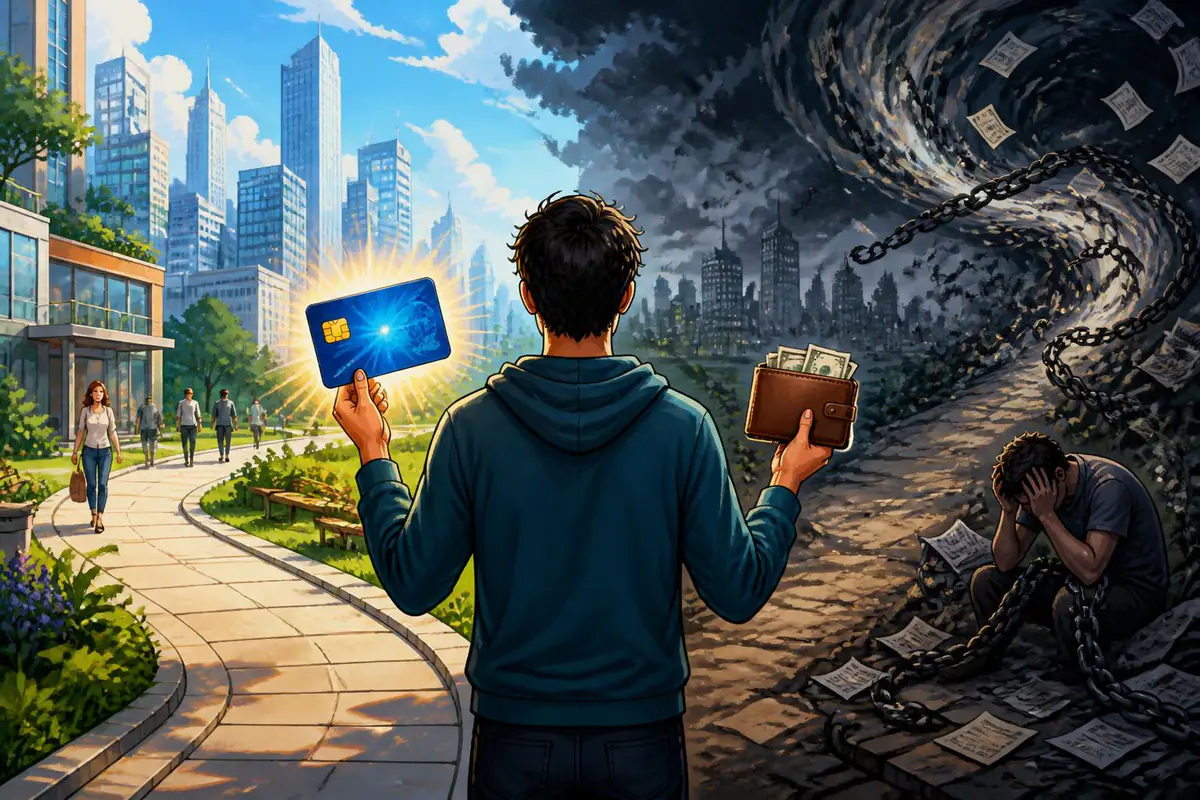
O cartão de crédito pode ser o seu maior aliado ou o seu pior inimigo. Tudo depende de como você usa. Ele não é, por si só, um vilão. O problema está em falta de planejamento financeiro, compras por impulso e desconhecimento das regras do jogo.
Antes de decidir se você deve evitar o cartão de crédito ou aprender a usá-lo com inteligência, vale entender como ele funciona, quais são seus riscos e quais benefícios podem realmente fazer diferença na sua vida.
Como o cartão de crédito realmente funciona
O cartão de crédito é, basicamente, uma forma de empréstimo de curto prazo. O banco paga suas compras na hora, e você paga o banco depois, em uma data específica chamada vencimento da fatura.
Se você paga o valor total da fatura até o vencimento, não paga juros no crédito rotativo. Nesse cenário, o cartão funciona apenas como um meio de pagamento e pode ser bastante vantajoso.
O problema começa quando você paga apenas o valor mínimo ou entra no parcelamento da fatura. Nessa hora, entram em cena os juros mais altos do mercado, que podem transformar dívidas pequenas em bolas de neve difíceis de controlar.
| Situação | O que acontece | Risco principal |
|---|---|---|
| Pagar fatura total | Usa o cartão sem pagar juros | Baixo, se houver controle |
| Pagar valor mínimo | Entra no crédito rotativo | Juros muito altos |
| Parcelar a fatura | Dívida se estende por meses | Compromete renda futura |
| Atrasar pagamento | Multa + juros + negativação | Nome sujo e restrições |
Quando o cartão de crédito se torna um problema
Para muita gente, a pergunta não é se o cartão é bom ou ruim, mas sim: em que momento ele começa a atrapalhar sua vida financeira?
Alguns sinais de alerta mostram que o cartão pode estar saindo do controle e deixando de ser aliado para virar armadilha constante.
- Você nunca consegue pagar a fatura inteira, só o mínimo.
- Precisa usar um cartão para pagar outro ou fazer empréstimo para quitar fatura.
- Não sabe ao certo quanto gasta por mês no crédito.
- Sente ansiedade ou medo quando a fatura fecha.
- Compra mais do que precisa porque "dá para parcelar".
Se um ou mais desses pontos fazem sentido para sua realidade, é um sinal de que o cartão de crédito já está prejudicando seu orçamento. Nesses casos, pode ser necessário repensar completamente o uso, reduzir limites ou até ficar um período sem cartão.
Vantagens de usar o cartão de crédito com inteligência
Quando usado com controle, o cartão de crédito pode ser um grande aliado. Não é à toa que muitas pessoas disciplinadas preferem concentrar gastos no cartão para aproveitar benefícios e organizar melhor o orçamento.
Entre as principais vantagens do uso consciente, vale destacar alguns pontos que podem fortalecer o seu planejamento financeiro.
- Organização: você concentra gastos em uma fatura mensal e consegue enxergar melhor para onde o dinheiro está indo.
- Prazo: faz a compra hoje e só paga na data de vencimento, o que pode ajudar no fluxo de caixa se você se planejar.
- Benefícios: acúmulo de pontos, milhas, cashback, descontos em parceiros e programas de recompensas vantajosos.
- Segurança: em compras online ou viagens, o cartão costuma ser mais seguro do que dinheiro em espécie ou débito.
A chave está em entender que milhas e benefícios não compensam juros altos. De nada adianta acumular pontos se você está pagando caro em atrasos e crédito rotativo.
Estratégias práticas para usar o cartão a seu favor
Se você decidiu continuar com o cartão, o próximo passo é criar regras claras para garantir que ele seja um aliado, e não uma fonte constante de problemas.
Comece encarando o limite do cartão não como dinheiro disponível, mas como um teto máximo que você dificilmente deve encostar. Na prática, é mais saudável definir seu próprio limite interno.
Algumas atitudes objetivas podem transformar completamente sua relação com o cartão de crédito:
1. Defina um limite saudável
Mesmo que o banco ofereça um limite alto, você não é obrigado a usá-lo. Uma boa referência é manter o uso de cartão em torno de uma porcentagem da sua renda que caiba folgadamente no seu orçamento.
Se perceber que está chegando perto do que ganha no mês, é um sinal de que está exagerando. Não tenha medo de solicitar ao banco a redução voluntária do limite; isso pode ser uma proteção importante contra impulsos.
2. Use o cartão apenas com orçamento definido
O erro mais comum é usar o cartão para tudo sem ter um plano. Antes de passar o cartão, pergunte-se: essa despesa já está prevista no meu orçamento? Já sei de onde vai sair o dinheiro para pagar a fatura?
Uma boa prática é anotar, em um aplicativo ou planilha simples, cada compra maior que um certo valor. Assim você não é surpreendido quando a fatura fecha, porque já acompanha os gastos ao longo do mês.
3. Evite parcelar despesas do dia a dia
Parcelar compras pode ser útil em situações específicas, como um bem durável planejado e sem juros. Mas transformar mercado, farmácia ou compras de rotina em parcelas é um atalho para o descontrole.
Quando você parcela o básico, compromete a renda dos próximos meses com gastos que já ficaram para trás. Isso aperta cada vez mais seu orçamento e dificulta sair do vermelho.
4. Programe o vencimento da fatura estrategicamente
Se possível, alinhe a data de vencimento da fatura com alguns dias depois de receber o salário. Assim, você garante que haverá dinheiro disponível para o pagamento integral.
Evite deixar a fatura vencer antes de receber, pois isso aumenta a chance de atrasos, parcelamentos e entrada no crédito rotativo.
Em quais casos vale evitar o cartão de crédito
Há situações em que, pelo menos por um tempo, é mais saudável viver sem cartão de crédito. E isso não é fracasso: é uma decisão consciente de proteção enquanto você organiza suas finanças.
Evitar o cartão pode ser uma boa ideia se você:
- Já está endividado e não consegue pagar a fatura cheia há vários meses.
- Costuma comprar por impulso e se arrepende logo depois.
- Perde o controle com facilidades de parcelamento e limites altos.
- Está em um processo de reeducação financeira e precisa simplificar.
Nesses casos, pode ser útil guardar o cartão em casa, bloquear temporariamente no aplicativo ou até cancelar, se for necessário para reconstruir sua estabilidade financeira.
Enquanto isso, concentre seus gastos no débito ou no dinheiro, pois essas formas de pagamento fazem você sentir o impacto imediato da compra e ajudam a frear exageros.
Como sair da armadilha das dívidas de cartão
Se você já se enrolou com o cartão de crédito, não significa que está condenado para sempre. É possível reverter o cenário com organização, disciplina e algumas decisões firmes.
O primeiro passo é parar de aumentar a dívida. Isso pode significar parar de usar o cartão imediatamente até colocar a casa em ordem. Em seguida, levante o valor total devido, incluindo todas as faturas, parcelamentos e juros.
Considere buscar alternativas mais baratas de crédito, como empréstimo pessoal com juros menores, para quitar o cartão de uma vez e ficar com uma única prestação mais previsível. Mas só faça isso se estiver disposto a não voltar a usar o cartão como antes.
Monte um plano de pagamento: veja quanto consegue destinar por mês para reduzir a dívida, corte gastos supérfluos temporariamente e acompanhe a evolução. Cada parcela quitada é um passo em direção a uma relação mais madura com o dinheiro.
Usar a seu favor ou evitar de vez?
Não existe resposta única. O cartão de crédito é uma ferramenta poderosa, que pode tanto acelerar seus objetivos quanto atrasar sua vida financeira por anos.
Se você tem disciplina, controla gastos, paga sempre o total da fatura e conhece suas prioridades, o cartão pode ser um aliado, oferecendo praticidade, segurança e alguns benefícios extras.
Se, por outro lado, o cartão desperta impulsividade, ansiedade e dívidas, talvez o melhor seja dar um passo atrás, simplificar e reconstruir sua relação com o dinheiro em bases mais sólidas, usando formas de pagamento que favoreçam o controle.
O mais importante é assumir o protagonismo: não deixe que o limite do cartão dite seu padrão de consumo. Faça suas escolhas a partir do que é sustentável para a sua realidade, e use o cartão apenas quando ele estiver alinhado com seus planos, e não contra eles.
Quando você entende que controle financeiro é liberdade real, o cartão de crédito deixa de mandar em você. A decisão de usá-lo ou evitá-lo passa a ser sua, consciente, estratégica e alinhada com o futuro que você quer construir.