Como montar um orçamento pessoal eficiente usando apenas uma planilha
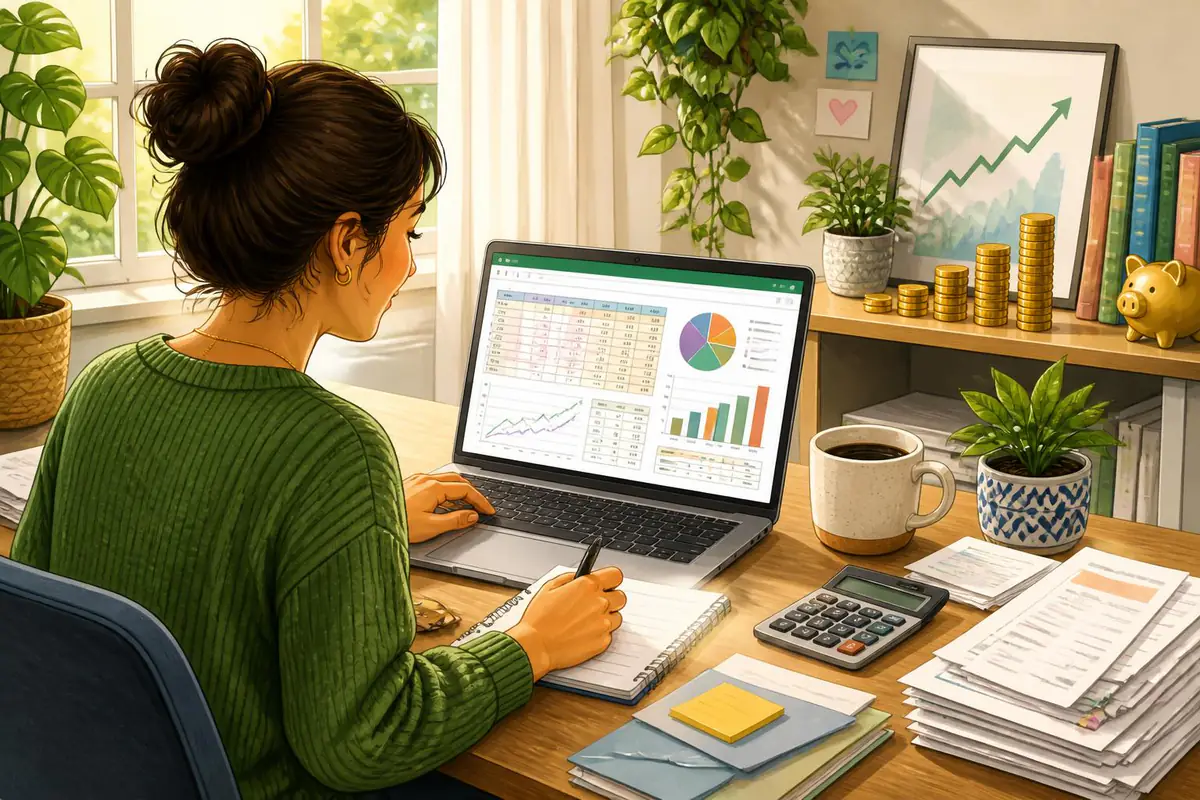
Montar um orçamento pessoal eficiente não precisa ser complicado, cheio de aplicativos ou fórmulas mirabolantes. Com uma simples planilha, bem estruturada, você consegue organizar todo o seu dinheiro, entender para onde ele está indo e tomar decisões financeiras muito mais conscientes.
O segredo não é a ferramenta em si, e sim o método. Uma planilha bem feita traz clareza, disciplina e foco, mesmo para quem nunca conseguiu se organizar com o próprio dinheiro.
Por que usar uma planilha para controlar o dinheiro
Uma planilha tem algumas vantagens importantes em relação a outros métodos. Primeiro, ela é extremamente flexível: você adapta às suas necessidades, mexe nas categorias, ajusta os valores, inclui ou remove linhas quando quiser.
Segundo, ela torna o dinheiro visual e concreto na tela. Em vez de tentar lembrar tudo de cabeça ou se perder no extrato do banco, você passa a enxergar seus ganhos e gastos organizados por categoria, mês e prioridade.
Além disso, a planilha permite acompanhar sua evolução ao longo do tempo, percebendo se você está gastando menos, economizando mais ou acumulando dívidas. Essa visão clara é essencial para mudar hábitos e criar um plano financeiro sustentável.
Passo 1: definir o objetivo do seu orçamento
Antes de abrir o computador e começar a montar sua planilha, é importante decidir: para que serve esse orçamento? Sem um objetivo claro, ele vira apenas mais um arquivo esquecido na pasta de documentos.
Alguns exemplos de objetivos:
- Quitar dívidas em um prazo definido
- Montar uma reserva de emergência
- Guardar para estudar, viajar ou trocar de carro
- Organizar as finanças da família para diminuir o estresse
Ter um propósito definido faz com que cada número na planilha ganhe sentido. Você deixa de olhar apenas quanto sobrou no fim do mês e passa a se perguntar: isso está me aproximando daquilo que eu quero?
Passo 2: estruturar as abas da planilha
Uma planilha simples e eficiente pode ter de duas a quatro abas principais. Mais do que isso costuma complicar sem necessidade. Uma sugestão inicial:
- Resumo do orçamento
- Receitas
- Despesas
- Metas e acompanhamento
Você pode começar com apenas três abas (Resumo, Receitas e Despesas) e, quando se sentir confortável, criar a aba de metas. O mais importante é que a estrutura seja clara, objetiva e fácil de usar, sem fórmulas absurdamente complexas.
Passo 3: montando a aba de receitas
Na aba de receitas, liste tudo o que entra de dinheiro ao longo do mês. Isso inclui salário, comissões, trabalhos extras, pensões, aluguéis recebidos e qualquer outra fonte.
Uma forma simples de organizar essa aba é usar uma tabela como a seguinte:
| Mês | Fonte de Receita | Tipo | Valor Previsto | Valor Real |
|---|---|---|---|---|
| Janeiro | Salário | Fixa | R$ 3.000,00 | R$ 3.000,00 |
| Janeiro | Freelancer | Variável | R$ 500,00 | R$ 650,00 |
Ter colunas de valor previsto e valor real ajuda a comparar o que você esperava ganhar com o que realmente recebeu. Assim, mês a mês, você afina suas expectativas e planeja com mais realismo.
Passo 4: criando categorias de despesas sem exagerar
Uma das maiores armadilhas na hora de montar a planilha é criar categorias demais. Você não precisa ter uma categoria separada para cada pequeno tipo de gasto. Isso torna o controle cansativo e aumenta a chance de abandono.
Comece com grupos mais amplos de gastos. Por exemplo:
- Moradia (aluguel, condomínio, luz, água, gás)
- Transporte (combustível, transporte público, aplicativos)
- Alimentação (supermercado, feira, refeições fora)
- Saúde (plano, remédios, consultas)
- Educação (cursos, materiais, mensalidades)
- Lazer (cinema, bares, viagens curtas)
- Serviços e assinaturas (streaming, internet, celular)
- Finanças (dívidas, juros, tarifas bancárias)
- Investimentos e poupança
Com o tempo, se você perceber que alguma área merece mais detalhamento, basta abrir subcategorias na mesma aba de despesas. O importante é que o preenchimento diário ou semanal seja relativamente rápido.
Passo 5: montando a aba de despesas
Na aba de despesas, organize colunas que ajudem a entender não apenas quanto você gasta, mas como gasta. Uma estrutura funcional pode incluir:
Mês, data, descrição do gasto, categoria, forma de pagamento, valor previsto e valor real. A coluna de forma de pagamento é essencial para quem usa muito cartão de crédito, pois ajuda a visualizar o impacto das compras futuras.
Uma prática poderosa é anotar pequenos gastos que costumam ser esquecidos, como lanches, aplicativos, pequenas compras online. Muitas vezes é nesses detalhes que mora o desperdício, e a planilha torna esses gastos claros e impossíveis de ignorar.
Passo 6: construindo o resumo do orçamento
A aba de resumo é onde a mágica acontece. Ela consolida informações de receitas e despesas para responder a perguntas cruciais:
Quanto entrou? Quanto saiu? Quanto sobrou? Em que áreas estou gastando mais do que deveria?
Nessa aba, você pode criar:
- Total de receitas do mês
- Total de despesas do mês
- Saldo (receitas menos despesas)
- Percentual de gasto por categoria
Ao acompanhar esses números todo mês, você começa a enxergar padrões. Talvez perceba que seu lazer ocupa um espaço muito grande, ou que serviços e assinaturas estão consumindo mais do que fazem sentido. Isso permite tomar decisões práticas, como renegociar contas, cancelar serviços pouco usados ou limitar gastos em determinadas áreas.
Passo 7: transformando a planilha em hábito
Uma planilha só funciona se for alimentada com frequência. O erro mais comum é deixar para anotar uma vez por mês. Quando isso acontece, detalhes se perdem, números se confundem e a planilha deixa de refletir a realidade.
Defina um pequeno ritual financeiro: 10 a 15 minutos, de duas a três vezes por semana, para registrar receitas e despesas. Pode ser sempre no mesmo horário, logo após o jantar ou antes de dormir. O importante é manter essa rotina simples, leve e consistente, sem perfeccionismo.
Se esquecer de alguns dias, não desista. Volte a preencher com o que conseguir resgatar do extrato bancário e siga em frente. A consistência ao longo de meses importa mais do que a perfeição em uma única semana.
Passo 8: usando a planilha para tomar decisões
Depois de um ou dois meses registrando com atenção, chega a hora de usar os dados como base para escolhas concretas. Pergunte-se:
Quais categorias posso reduzir sem prejudicar minha qualidade de vida? Em quanto tempo consigo montar uma reserva se mantiver o nível atual de gastos? Vale a pena buscar renda extra para acelerar minhas metas?
A partir dessas respostas, ajuste seu orçamento para o mês seguinte. Defina limites de gasto por categoria, estabeleça um valor fixo para poupar e crie um plano realista para melhorias, como renegociar dívidas ou cortar serviços desnecessários.
A planilha deixa de ser apenas um registro do passado e passa a ser um instrumento de planejamento do futuro.
Dicas finais para um orçamento realmente eficiente
Algumas atitudes simples aumentam muito o poder da sua planilha. A primeira é ser honesto com os números. Não “maquie” gastos, não deixe de anotar compras impulsivas. A planilha existe justamente para mostrar aquilo que você talvez não queira ver, mas precisa encarar.
A segunda é revisar mensalmente seus resultados, nem que seja por cinco minutos. Olhe o saldo, analise os destaques e identifique um único ponto de melhoria para o mês seguinte. Pequenos ajustes constantes produzem mudanças profundas e duradouras ao longo do tempo.
Por fim, lembre-se: orçamento não é prisão. É liberdade. Ao saber exatamente quanto entra, quanto sai e para onde o dinheiro vai, você ganha poder de escolha. Com uma simples planilha, preenchida com disciplina, é possível sair do modo sobrevivência e caminhar em direção a uma vida financeira mais tranquila, planejada e alinhada com o que realmente importa para você.