Diversificação inteligente: estratégias para proteger e potencializar seus investimentos
A diversificação é um dos conceitos mais repetidos no mundo dos investimentos, mas nem sempre é bem compreendido. Muita gente acha que diversificar é simplesmente ter vários ativos diferentes. Na prática, diversificar de forma inteligente significa combinar investimentos de maneira estratégica para reduzir riscos sem abrir mão de boas oportunidades de retorno.
Neste artigo, você vai entender como estruturar uma carteira diversificada na prática, evitando erros comuns e aproveitando melhor o seu dinheiro, mesmo que esteja começando com pouco capital.
O que é, de fato, diversificação inteligente
Diversificar não é espalhar dinheiro aleatoriamente. É pensar em como cada investimento se comporta em diferentes cenários de mercado e como eles se relacionam entre si. Uma boa carteira não depende do sucesso de apenas um ativo ou setor.
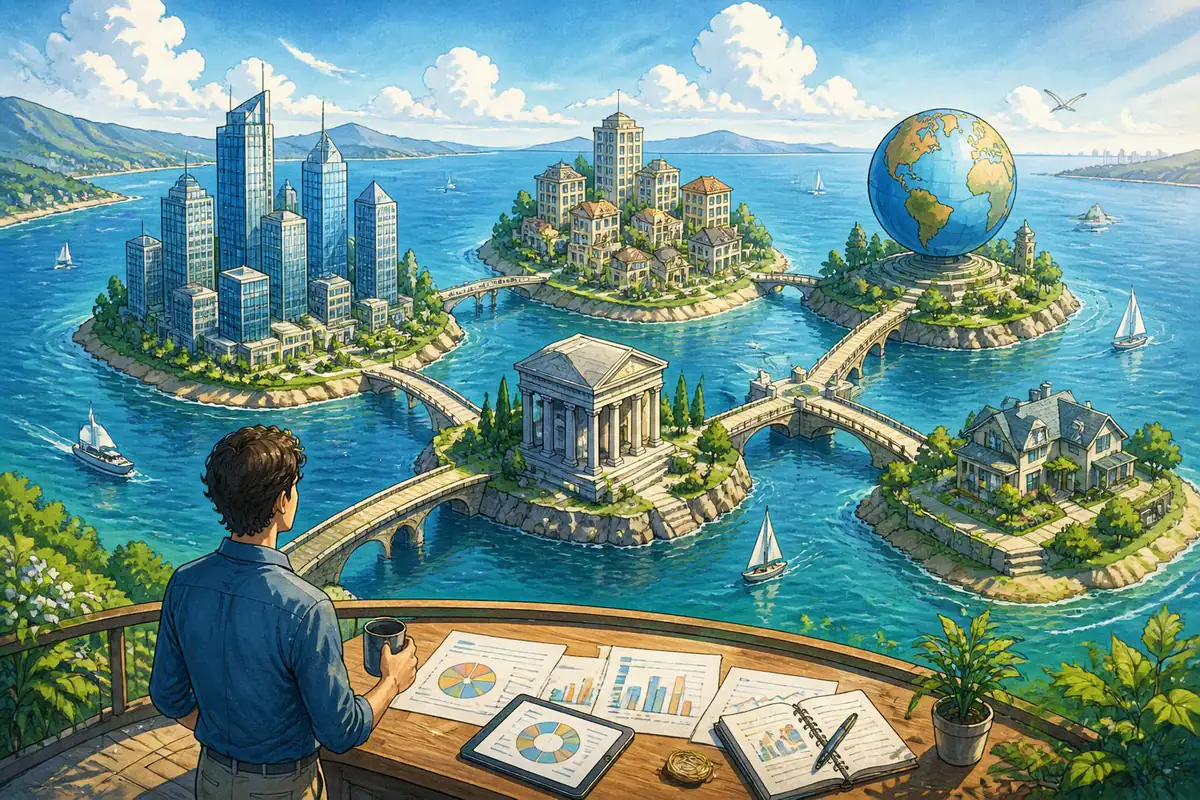
A diversificação inteligente leva em conta três dimensões principais: tipos de ativos diferentes, prazos variados e exposição a riscos distintos. A ideia é que, quando um lado da carteira sofre, outro lado ajude a equilibrar o resultado geral.
Por que diversificar protege seus investimentos
Todo investimento envolve risco. Não existe retorno sem algum nível de incerteza. Mas é possível tornar esse risco mais controlado. Quando você concentra tudo em um único ativo, empresa ou setor, fica refém de um evento específico.
Imagine investir todo o seu patrimônio em ações de apenas uma empresa. Se acontecer um problema sério com ela, seu capital pode derreter em poucos dias. Já em uma carteira com várias empresas, setores e até classes de ativos, uma queda pontual tende a ter impacto menor.
Em resumo, diversificação reduz riscos concentrados e aumenta a chance de resultados mais estáveis ao longo do tempo. Você abre mão de tentar adivinhar “o grande vencedor” para construir algo mais sólido e consistente.
Principais classes de ativos para compor uma carteira
Uma carteira diversificada pode combinar diferentes classes de ativos, cada uma com características próprias. Entender o papel de cada uma é essencial para montar sua estratégia.
| Classe de ativo | Característica principal | Papel na carteira |
|---|---|---|
| Renda fixa | Retornos mais previsíveis | Base de segurança e estabilidade |
| Ações | Maior potencial de valorização | Crescimento de patrimônio no longo prazo |
| Fundos imobiliários | Renda periódica e imóveis | Geração de renda e diversificação setorial |
| Investimentos globais | Exposição a outras economias | Proteção cambial e novas oportunidades |
| Ativos alternativos | Comportamento diferente do mercado | Mais uma camada de diversificação |
Renda fixa bem selecionada é a base de muitas carteiras. Ela ajuda a suavizar oscilações e pode ser usada como reserva de oportunidade, ou seja, recursos disponíveis para aproveitar boas chances quando o mercado cai.
Ações trazem risco maior, mas também o potencial de crescimento real do patrimônio, especialmente no longo prazo. Fundos imobiliários combinam renda recorrente com exposição ao setor imobiliário sem precisar comprar um imóvel físico.
Como começar a diversificar na prática
Se você está no início, pode parecer complexo equilibrar tudo isso, mas não precisa ser. O primeiro passo é entender seu perfil de investidor: quanto de oscilação você aguenta sem perder o sono? Qual é o seu horizonte de investimento?
A partir daí, você pode pensar em uma divisão básica da carteira, como um ponto de partida. Por exemplo:
- Parte em renda fixa conservadora (reserva de emergência e estabilidade).
- Parte em ações ou fundos de ações (crescimento de longo prazo).
- Eventualmente, uma fatia em fundos imobiliários.
- Quando possível, alguma exposição internacional.
Não é necessário começar com tudo ao mesmo tempo. Você pode adicionar classes de ativos aos poucos, conforme estuda e se sente mais seguro.
Evite a falsa diversificação
Um erro comum é acreditar que ter muitas opções significa estar bem diversificado. Comprar dez ações do mesmo setor não é diversificar; é ampliar a exposição ao mesmo risco.
A chamada “falsa diversificação” acontece quando você tem muitos ativos que sobem e descem praticamente juntos. Em uma crise específica daquele setor, toda a carteira sofre. O número de ativos não importa tanto quanto a qualidade da combinação entre eles.
Por isso, vale observar se você não está concentrado demais em:
- Um único setor (como bancos, tecnologia ou commodities).
- Somente empresas pequenas e arriscadas.
- Apenas títulos atrelados ao mesmo índice ou taxa.
Buscar setores, índices e prazos diferentes ajuda a reduzir esse tipo de concentração disfarçada.
Diversificação por prazo: curto, médio e longo
Outra dimensão importante é o tempo. Dinheiro de curto prazo não deve estar exposto a grandes oscilações. Se você sabe que vai precisar de um valor em seis meses, não faz sentido colocá-lo em um investimento muito volátil.
Uma boa prática é separar sua carteira mentalmente (ou até em contas diferentes) por objetivos:
- Curto prazo: despesas previstas, reserva de emergência, objetivos até 2 anos.
- Médio prazo: projetos maiores, como viagem longa ou entrada em imóvel.
- Longo prazo: aposentadoria, independência financeira, legado familiar.
Para prazos curtos, priorize segurança e liquidez. Para prazos longos, você pode assumir mais risco, pois terá tempo para atravessar crises e aproveitar a recuperação dos mercados.
Alocação de ativos: o coração da estratégia
A alocação de ativos é a decisão de quanto do seu dinheiro ficará em cada classe (por exemplo, 60% em renda fixa, 30% em ações, 10% em fundos imobiliários). Essa escolha, mais do que a seleção de ativos específicos, tende a ser o principal fator de resultado da carteira ao longo dos anos.
Uma forma prática de começar é definir uma alocação-alvo compatível com seu perfil e seguir um plano simples de aportes regulares. Com o tempo, os pesos vão se desbalanceando. Quando isso acontecer, você pode fazer o chamado rebalanceamento: vender um pouco do que subiu demais e comprar do que ficou para trás, voltando à proporção desejada.
Esse processo ajuda a manter a disciplina em cenários turbulentos, evitando decisões emocionais baseadas apenas nas notícias do momento.
O papel dos investimentos internacionais na proteção
Outra camada importante de diversificação é investir fora do país. Economias, moedas e mercados seguem ciclos diferentes. Ter parte do patrimônio atrelado a outros países pode proteger seu poder de compra, especialmente em períodos de instabilidade local.
Não é preciso dominar o mercado global para começar. Muitas corretoras oferecem fundos, ETFs e produtos simples que dão acesso a índices estrangeiros, como grandes empresas globais e setores de tecnologia ou saúde. Assim, você se expõe a motores diferentes de crescimento sem precisar escolher ativos isolados.
Cuidados para não complicar demais sua carteira
Diversificação inteligente também significa simplicidade na gestão. Uma carteira excessivamente fragmentada, com dezenas de ativos que você não acompanha, pode gerar confusão e falta de clareza sobre o que está acontecendo com seu dinheiro.
Alguns cuidados importantes:
Evite trocar de estratégia o tempo todo. Defina um plano, ajuste aos poucos e mantenha consistência. Fuja da tentação de entrar na “moda do momento” apenas porque está em alta nas notícias. E lembre-se de que, muitas vezes, menos produtos e mais coerência trazem melhores resultados.
Passos práticos para começar hoje
Para transformar teoria em prática, você pode seguir uma sequência simples de ações:
Primeiro, organize sua vida financeira básica: reserve um valor mensal para investir, quite dívidas caras aos poucos e construa sua reserva de emergência. Depois, estude o mínimo necessário sobre cada classe de ativo que pretende usar, focando no papel que ela terá na sua carteira.
Em seguida, defina uma alocação inicial compatível com seu perfil e objetivos. Comece pequeno, invista de forma recorrente e vá diversificando aos poucos. Ao longo do tempo, acompanhe sua carteira periodicamente, sem neurose diária, e faça ajustes graduais conforme sua vida muda.
No fim, a verdadeira força da diversificação está em combinar proteção e potencial. Em vez de buscar o ganho rápido e incerto, você constrói uma trajetória mais estável, aumentando a probabilidade de chegar onde deseja. Com disciplina, paciência e uma estratégia de diversificação consciente, seus investimentos deixam de ser apostas isoladas e se tornam um projeto sólido de construção de patrimônio.