Erros comuns que destroem o orçamento e como corrigi-los rapidamente
Organizar o dinheiro não é só questão de matemática, é também sobre comportamento. Pequenas decisões do dia a dia, repetidas por meses ou anos, acabam se tornando grandes vazamentos no orçamento. A boa notícia é que, na maioria das vezes, bastam alguns ajustes práticos para recuperar o controle com rapidez.
Este artigo mostra os erros mais comuns que prejudicam suas finanças e traz soluções simples, diretas e aplicáveis hoje mesmo. Não importa se você está começando agora ou se já tentou antes: sempre é possível mudar o rumo financeiro com consciência e método.
Erro 1: Não saber para onde o dinheiro está indo
O erro mais perigoso é viver no modo automático: o salário cai, as contas são pagas, o cartão é usado, e no fim do mês vem a pergunta: “Para onde foi tudo?”. Sem clareza, qualquer imprevisto vira crise.
Para corrigir isso rapidamente, você precisa transformar o dinheiro em informação. Em vez de apenas gastar, passe a registrar cada movimentação financeira, nem que seja de forma simples.
- Use um aplicativo de finanças pessoais ou uma planilha básica.
- Separe os gastos em poucas categorias (moradia, alimentação, transporte, lazer, dívidas, etc.).
- Registre tudo por, no mínimo, 30 dias seguidos.
Ao final desse período, você terá uma fotografia real da sua vida financeira. Muitas pessoas se surpreendem ao perceber que não é o aluguel ou o mercado que pesa mais, mas sim os pequenos gastos diários que pareciam “inofensivos”.
Erro 2: Confundir limite do cartão com dinheiro disponível
Outro erro clássico é usar o limite do cartão como se fosse extensão do salário. O limite alto passa a falsa sensação de segurança, mas, na prática, ele é apenas uma autorização para se endividar rapidamente.
Quando você parcela compras por impulso, está comprometendo a renda futura sem perceber. O resultado é viver “apagando incêndios”, pagando mínimo da fatura, acumulando juros e perdendo cada vez mais poder de compra.
Para corrigir esse erro:
- Defina um limite mental de uso do cartão menor que o limite real.
- Use o cartão apenas para gastos que você poderia pagar à vista.
- Evite parcelamentos longos em itens de consumo, como roupas, jantares e eletrônicos.
Se você já está enrolado com a fatura, a prioridade é parar de aumentar a dívida. Negocie com o banco um parcelamento com juros menores, organize os pagamentos em um valor fixo mensal e não volte a usar o cartão até se reequilibrar.
Erro 3: Viver sem reserva de emergência
Viver sem reserva financeira é caminhar sobre um chão frágil. Qualquer imprevisto — uma doença, conserto de carro, perda de renda — vira motivo para empréstimo, cheque especial ou cartão de crédito.
Ter uma reserva de emergência é a forma mais rápida de reduzir o estresse com dinheiro. Ela não precisa nascer pronta, mas deve ser construída de forma consistente, como um compromisso com a sua tranquilidade financeira futura.
Passos práticos para começar hoje:
- Defina uma meta mínima inicial, por exemplo, um mês de despesas pagas.
- Separe um valor fixo todo mês, mesmo que pequeno.
- Guarde em uma aplicação segura e de fácil resgate, sem risco alto.
O ideal é chegar a uma reserva de 3 a 6 meses de despesas, mas não se assuste com o número. Concentre-se em dar o primeiro passo agora. O hábito de guardar vale mais do que o valor inicial.
Erro 4: Subestimar os pequenos gastos diários
Um café aqui, um delivery ali, uma assinatura que você nem usa mais. Separados, parecem “nada demais”, mas somados mês a mês, podem representar uma fatia enorme da sua renda.
Os pequenos gastos têm duas características perigosas: são frequentes e passam despercebidos. Por isso, são um dos principais motivos pelos quais o orçamento “não fecha”, mesmo quando as grandes contas estão sob controle.
Para corrigir isso rapidamente:
1. Liste todos os gastos repetitivos (assinaturas, serviços, tarifas bancárias).
2. Cancele imediatamente o que não é essencial ou está duplicado.
3. Estabeleça um limite de gastos mensais para lazer e consumo rápido.
Você não precisa eliminar todos os prazeres, mas sim escolher com mais consciência onde e como quer gastar. Essa mudança simples já libera espaço no orçamento sem exigir grandes sacrifícios.
Erro 5: Não ter um plano para o dinheiro
Muita gente espera o mês acabar para ver “o que sobrou” e, se sobrar, guarda. Na prática, quase nunca sobra. O dinheiro sem propósito definido encontra facilmente um destino impulsivo.
O caminho inverso é mais eficiente: defina antes do mês começar como o seu dinheiro será usado. Isso transforma o orçamento em um plano de ação financeiro e não apenas em um registro do que já passou.
Um modelo simples de organização mensal pode ser:
| Categoria | Percentual sugerido | Observação |
|---|---|---|
| Moradia e contas fixas | 40% a 50% | Aluguel, água, luz, internet |
| Alimentação e transporte | 20% a 30% | Mercado, alimentação fora, combustível |
| Dívidas | Até 20% | Parcelamentos, empréstimos, cartão |
| Reserva e investimentos | 10% a 20% | Reserva de emergência e longo prazo |
| Lazer e outros gastos | 5% a 10% | Viagens, hobbies, diversão |
Os percentuais podem variar conforme sua realidade, mas a ideia central é: antes de gastar, decida quanto vai para cada área. Assim, você evita surpresas desagradáveis.
Erro 6: Ignorar as dívidas e empurrar o problema
Muitos orçamentos são destruídos não só pelas dívidas em si, mas pela atitude de ignorá-las. Não abrir e-mails do banco, evitar ver o extrato ou adiar negociações apenas aumenta a ansiedade e os juros.
Encarar as dívidas de frente é um passo de coragem e também de inteligência financeira. É preferível uma verdade desconfortável hoje do que um problema muito maior amanhã.
Para agir de forma prática:
1. Liste todas as dívidas, com valor total, taxa de juros e parcela.
2. Priorize as de juros mais altos para quitação ou renegociação.
3. Negocie com bancos e credores buscando taxas menores e prazos que caibam no seu orçamento.
Enquanto estiver em fase de ajuste, reduza ao máximo gastos supérfluos. Lembre-se: é uma fase, não uma sentença permanente. Cada dívida quitada é um aumento real de renda para o seu futuro.
Erro 7: Deixar a vida financeira no piloto automático emocional
Muitos erros financeiros nascem de emoções mal administradas: ansiedade que leva a compras por impulso, sensação de merecimento após um dia difícil, comparação com a vida dos outros nas redes sociais.
Quando o dinheiro é usado para compensar frustrações, o alívio é rápido, mas o peso no orçamento é duradouro. Reconhecer esse padrão é essencial para construir uma relação mais saudável com o consumo.
Algumas estratégias simples:
• Crie uma “regra das 24 horas” para compras não planejadas.
• Pergunte-se: “Estou comprando por necessidade ou emoção?”
• Substitua parte do consumo por hábitos que realmente gerem bem-estar, como exercícios, leitura ou momentos com pessoas queridas.
Cuidar do emocional é também cuidar da saúde do seu dinheiro. Quando você se fortalece internamente, fica mais fácil dizer “não” ao que não é prioridade.
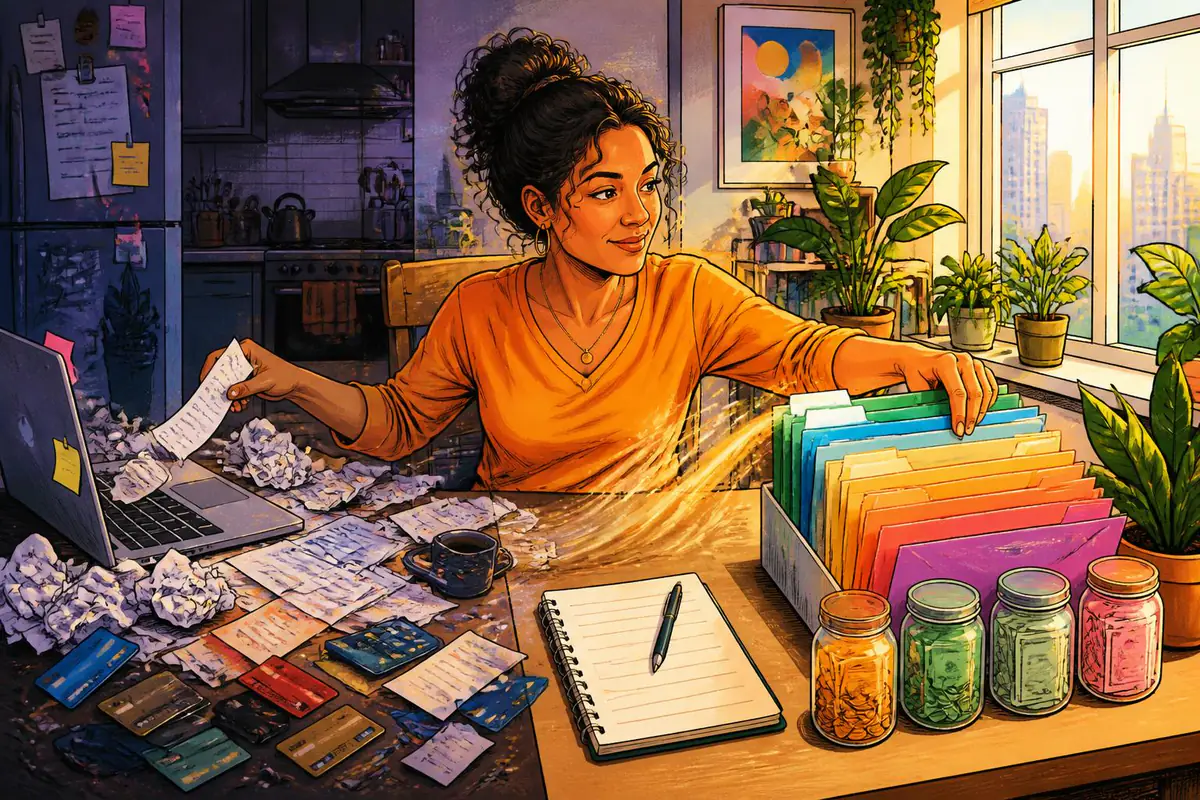
Transformando erros em um novo começo financeiro
Todo mundo já cometeu algum desses erros — e provavelmente mais de um ao mesmo tempo. Isso não é sinal de fracasso, mas de humanidade. O que faz a diferença não é ter vivido esses problemas, e sim o que você vai fazer com esse aprendizado a partir de agora.
Você pode começar hoje com três passos simples:
1. Escolha apenas um erro para corrigir nesta semana.
2. Defina uma ação concreta (como registrar gastos, negociar uma dívida ou cancelar assinaturas).
3. Marque uma data, daqui a 30 dias, para revisar o progresso.
Pequenas decisões, repetidas com consistência, têm um impacto enorme ao longo do tempo. Seu orçamento não precisa ser perfeito, mas precisa ser consciente, planejado e flexível. Você não está preso aos erros do passado: a cada mês, um novo orçamento é uma nova oportunidade de construir a vida financeira que você realmente deseja.