Erros mais comuns de quem começa a investir e como evitá-los
Começar a investir é um passo importante para conquistar autonomia financeira, mas também é um momento em que muitos cometem falhas que poderiam ser evitadas com um pouco de informação e planejamento. Alguns erros podem atrasar objetivos, gerar frustrações e até fazer com que a pessoa desista de investir.
Este artigo mostra os erros mais comuns de iniciantes e, principalmente, como corrigi-los na prática. Assim, você constrói uma base sólida, aumenta a segurança nas decisões e faz com que o dinheiro trabalhe a seu favor, dia após dia.
Erro 1: Investir sem ter um objetivo claro
Um dos deslizes mais frequentes é começar a investir sem saber exatamente o porquê. Muita gente aplica dinheiro porque "ouviu dizer que é bom", mas não define se o foco é aposentadoria, casa própria, reserva para emergências ou estudos.
Sem um objetivo, fica difícil escolher o tipo de investimento, o prazo e o nível de risco adequado. Isso leva a decisões aleatórias, resgates na hora errada e uma sensação constante de insegurança.
Para evitar isso, comece respondendo a três perguntas simples:
- Para que estou investindo? (meta concreta)
- Para quando preciso desse dinheiro? (prazo)
- Quanto posso investir por mês? (valor realista)
Ao transformar sonhos em metas, você cria um plano. Por exemplo, "juntar R$ 20 mil em 5 anos para dar entrada em um apartamento" é muito mais claro do que apenas "quero ter mais dinheiro".
Erro 2: Não ter reserva de emergência
Muitos iniciantes se empolgam com investimentos de maior rentabilidade e acabam esquecendo do básico: a reserva financeira para imprevistos. Sem ela, qualquer emergência – como demissão, problema de saúde ou despesas inesperadas – pode obrigar você a resgatar investimentos na pior hora possível.
Uma boa prática é montar uma reserva equivalente de 3 a 6 meses dos seus gastos mensais essenciais (moradia, alimentação, contas, transporte). Quem tem renda variável ou instável pode buscar chegar a 6 a 12 meses.
Essa reserva deve ficar em aplicações de baixo risco, alta liquidez e rendimento razoável, como:
- Conta remunerada de corretoras ou bancos digitais
- Tesouro Selic
- CDB com liquidez diária de bancos confiáveis
É esse colchão financeiro que dá tranquilidade para investir melhor no médio e longo prazo, sem desespero.
Erro 3: Querer enriquecer rápido demais
A promessa de "ganhos fáceis" é uma armadilha clássica. Propagandas de retornos muito altos em pouco tempo, dicas milagrosas nas redes sociais e supostos "gurus" do mercado fazem muitos iniciantes acreditar que podem dobrar o patrimônio da noite para o dia.
O problema é que, em geral, retornos fora da realidade vêm acompanhados de riscos igualmente fora da realidade. Sem perceber, a pessoa acaba se expondo demais, investindo o que não pode perder ou concentrando tudo em uma única aposta.
Para evitar esse erro, procure se lembrar de que investimento não é loteria. Resultados consistentes são construídos com disciplina, tempo e estratégia. Sempre desconfie de promessas de ganhos garantidos, especialmente quando:
- Não há explicação clara de como o dinheiro rende
- Pedem para você indicar outras pessoas para ganhar mais
- Não existe supervisão de órgãos oficiais, como a CVM
Se algo parece bom demais para ser verdade, provavelmente é.
Erro 4: Investir em algo que você não entende
Outro equívoco recorrente é aplicar dinheiro em produtos que a pessoa não consegue explicar com clareza. Isso vale para ações, fundos, criptomoedas, derivativos, títulos privados, entre outros. Se você não sabe como funciona, como ganha e como pode perder, está assumindo riscos que nem consegue medir.
Antes de investir, faça o seguinte exercício: tente explicar o investimento com palavras simples e objetivas, como se estivesse ensinando a alguém mais leigo. Se não conseguir, ainda é cedo para colocar dinheiro ali.
Passos práticos para evitar esse erro:
- Leia o material básico do produto (relatórios, lâminas, descrição na corretora).
- Busque fontes diversas, não apenas quem está vendendo o investimento.
- Comece com valores menores até ganhar confiança.
Entender o que você está fazendo reduz muito a ansiedade e evita decisões impulsivas em momentos de volatilidade.
Erro 5: Concentrar tudo em um único investimento
Colocar todo o dinheiro em um só ativo, instituição ou setor é um erro grave. Mesmo investimentos considerados seguros, como títulos públicos ou imóveis, carregam riscos específicos, como mudanças de juros, problemas regulatórios ou desvalorização da região.
A diversificação inteligente da carteira é uma das principais proteções do investidor. Ela não impede perdas, mas reduz o impacto de um único evento negativo sobre todo o patrimônio.
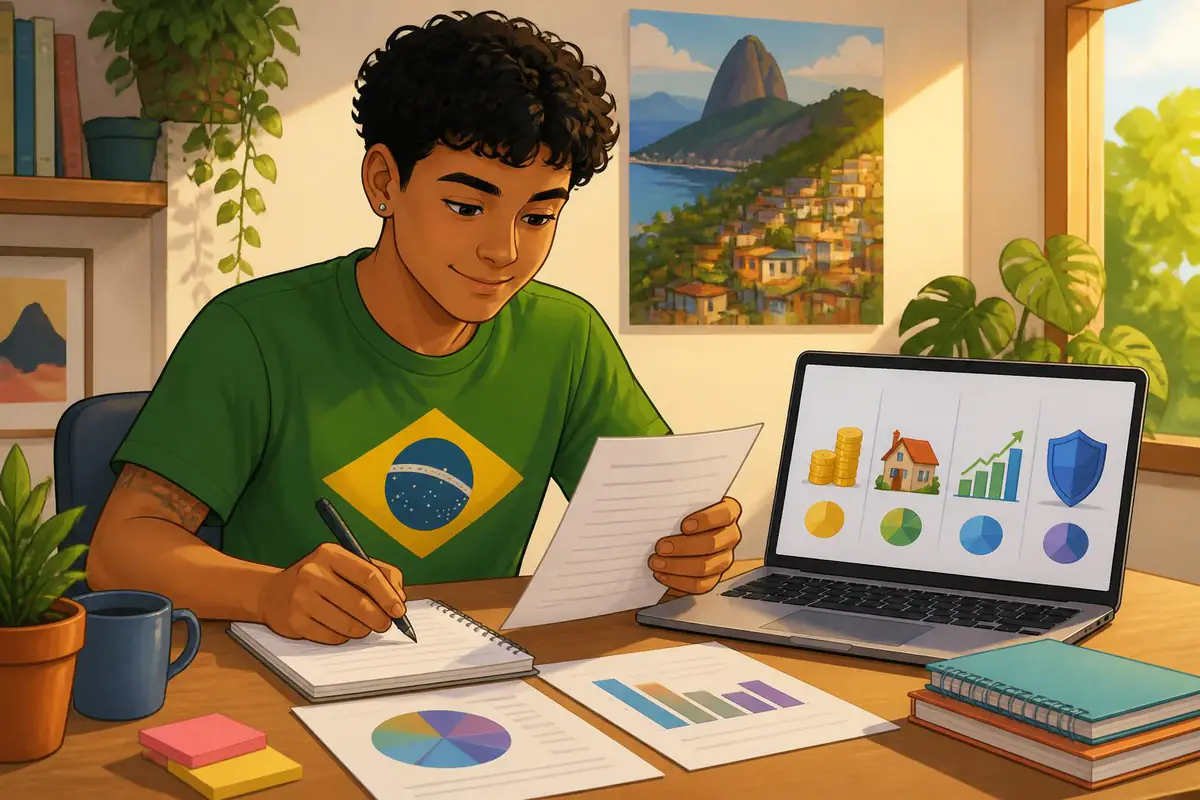
Um exemplo simples de diversificação para um iniciante poderia ser:
| Tipo de investimento | Objetivo principal |
|---|---|
| Reserva de emergência (Tesouro Selic, CDB diário) | Segurança e liquidez |
| Renda fixa de médio prazo | Estabilidade com rendimento melhor |
| Fundos de ações ou ETFs | Crescimento de longo prazo |
| Eventual exposição internacional | Proteção cambial e novas oportunidades |
Com o tempo, você pode ajustar as proporções de acordo com seu perfil e objetivos.
Erro 6: Ignorar seu próprio perfil de risco
Nem todo investimento serve para todo mundo. Seu momento de vida, renda, responsabilidades familiares e tolerância a oscilações influenciam muito no tipo de carteira adequada. Copiar a estratégia de um amigo ou influenciador, sem considerar sua realidade, é uma receita para frustração.
O ponto central é entender se você é mais conservador, moderado ou arrojado. Isso não é rótulo fixo; pode mudar ao longo da vida. Porém, quanto mais conservador, maior deve ser a parcela em renda fixa e menor exposição a oscilações fortes.
Uma boa prática é começar um pouco mais conservador do que você imagina e aumentar o risco gradualmente, conforme ganha experiência e vê como reage às oscilações do mercado.
Erro 7: Ficar pulando de estratégia em estratégia
Muitos iniciantes mudam de rumo o tempo todo: resgatam um investimento porque caiu um pouco, trocam de produto a cada nova notícia, seguem uma dica hoje e outra totalmente diferente amanhã. Isso prejudica a rentabilidade e impede que uma boa estratégia tenha tempo de funcionar.
Investir é um processo de longo prazo. É importante revisar a carteira periodicamente, mas não confundir ajustes pontuais necessários com ansiedade e impulsividade. Entrar e sair o tempo todo costuma gerar custos, impostos desnecessários e arrependimentos.
Para evitar esse erro, defina:
- Um plano de investimentos alinhado a metas e prazos
- Uma frequência de revisão (por exemplo, a cada 6 meses)
- Critérios objetivos para mudar um investimento (como mudança nas condições do produto, do emissor ou na sua vida pessoal)
Erro 8: Esquecer dos custos, impostos e prazos
Taxas de administração, corretagem, performance, custódia e impostos podem corroer silenciosamente seus ganhos, principalmente em valores menores ou prazos curtos. Muita gente olha apenas a rentabilidade bruta prometida e esquece de avaliar o que realmente vai sobrar no bolso.
Antes de investir, procure entender:
Quais taxas são cobradas, como são calculadas e se existem alternativas mais baratas com características semelhantes. Além disso, fique atento ao prazo de resgate e à carência. Precisar do dinheiro antes do previsto pode gerar perdas ou indisponibilidade temporária dos recursos.
Erro 9: Não investir com regularidade
Outro comportamento comum é investir apenas "quando sobra" dinheiro. O problema é que, se você não se organiza, quase nunca sobra. Investir precisa deixar de ser algo eventual e se tornar um hábito financeiro consistente, assim como pagar contas e comprar alimentos.
Uma forma prática de resolver isso é agendar aportes automáticos todo mês, logo após receber o salário. Encare o investimento como uma despesa obrigatória consigo mesmo, não como algo opcional.
A regularidade permite que você se beneficie dos juros compostos e também da estratégia de comprar em diferentes momentos de mercado, reduzindo o impacto de oscilações de curto prazo.
Erro 10: Achar que precisa ser especialista para começar
Muitos adiam o primeiro passo porque acreditam que é necessário entender profundamente economia, finanças ou mercado de ações. Isso não é verdade. Você não precisa ser especialista para começar, mas precisa estar disposto a aprender continuamente.
Comece simples, com produtos mais básicos, e vá ampliando o conhecimento aos poucos. O importante é manter uma postura ativa de aprendizado: ler, perguntar, comparar opções e refletir sobre as próprias decisões.
Com o tempo, investir deixa de ser um bicho de sete cabeças e passa a ser uma ferramenta poderosa para transformar trabalho em patrimônio e projetos em realidade.
Conclusão: construir uma base sólida, passo a passo
Evitar os erros mais comuns de quem começa a investir não significa nunca errar, mas sim reduzir as falhas previsíveis e aprender com cada decisão. Ter objetivos claros, reserva de emergência, diversificação, atenção a custos, respeito ao próprio perfil e disciplina são os pilares de uma trajetória financeira mais segura.
Lembre-se: investir é uma maratona, não uma corrida de 100 metros. Com paciência, constância e informação, você cria uma relação mais saudável com o dinheiro e aumenta muito as chances de atingir aquilo que realmente importa na sua vida.
O melhor momento para começar foi ontem. O segundo melhor é hoje – com mais consciência, menos improviso e disposição para construir o seu futuro financeiro passo a passo.