Estratégias de Investimento em Tempos de Incerteza Econômica
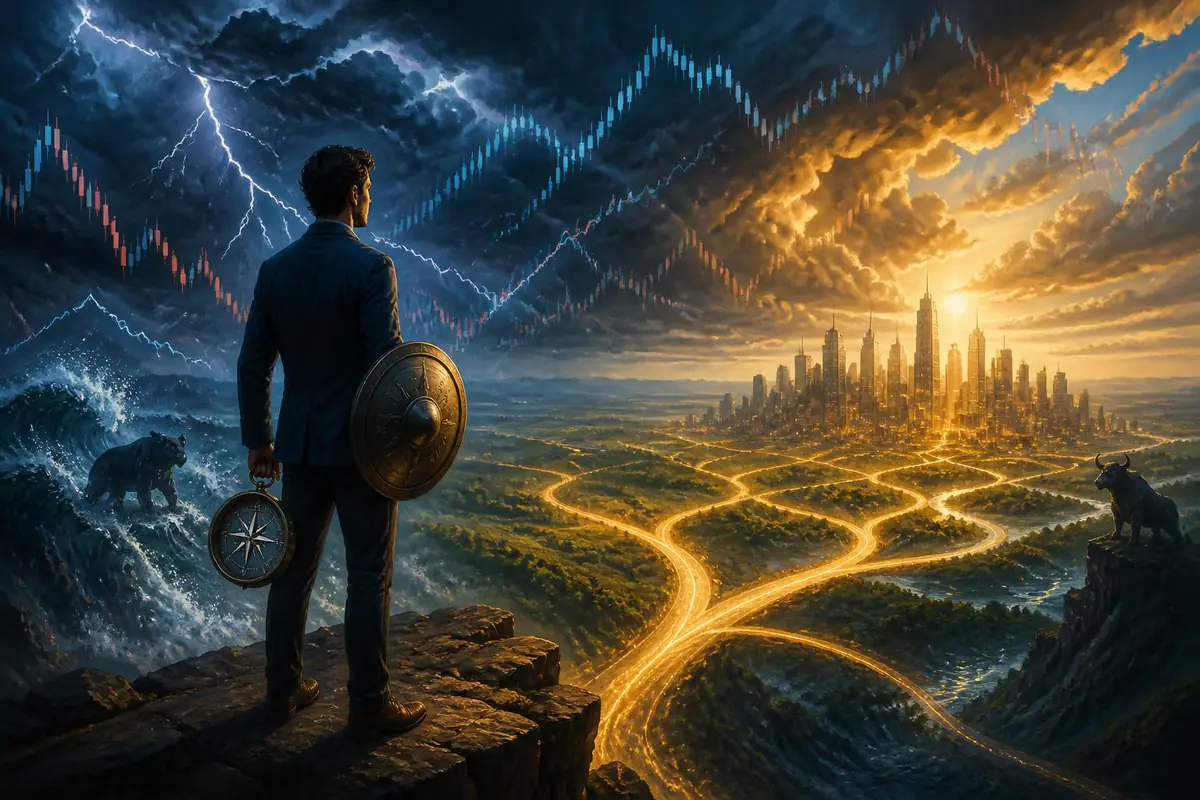
Momentos de crise, inflação alta, mudanças políticas ou choques globais costumam gerar medo nos investidores. Porém, é justamente nesses períodos que surgem algumas das melhores oportunidades de longo prazo. Em vez de paralisar, o investidor preparado ajusta sua estratégia, protege seu patrimônio e planta as bases para crescer quando a turbulência passar.
Investir em tempos de incerteza não significa correr riscos irracionais. Significa, acima de tudo, entender o cenário econômico, conhecer seu próprio perfil e montar uma carteira equilibrada, que suporte choques sem comprometer seus objetivos.
Entendendo o cenário de incerteza econômica
Incerteza econômica pode vir de várias fontes: crises fiscais, inflação persistente, recessão, guerras, pandemias, mudanças regulatórias ou até inovações tecnológicas que bagunçam setores inteiros. O ponto comum é que se torna mais difícil prever resultados futuros, tanto para empresas quanto para governos e famílias.
Quando isso acontece, o mercado financeiro reage de forma intensa. A volatilidade aumenta, os preços dos ativos oscilam mais rapidamente e o noticiário tende a ser carregado de pessimismo. Nesses momentos, é comum ver movimentos de manada: muitos vendem por medo, sem analisar fundamentos.
É aí que o investidor disciplinado se diferencia: em vez de agir por pânico, usa a informação a seu favor, revisa a estratégia e evita decisões impulsivas.
Defina objetivos e horizonte de investimento
Antes de pensar em quais ativos comprar ou vender, é fundamental saber para que você está investindo. Objetivos diferentes exigem estratégias diferentes, principalmente em cenário incerto.
Alguns exemplos de objetivos:
- Reserva de emergência para imprevistos pessoais ou familiares
- Compra de imóvel em 3 a 5 anos
- Aposentadoria e independência financeira no longo prazo
- Estudos no exterior ou troca de carreira
Para prazos curtos, a prioridade é proteção do capital e liquidez, não retorno máximo. Já para prazos longos, a volatilidade de curto prazo é menos relevante, e faz sentido assumir algum risco adicional para buscar crescimento.
Em tempos incertos, revisar seus objetivos ajuda a ajustar expectativas e evitar escolhas desalinhadas com o que realmente importa na sua vida.
Reserva de emergência: o primeiro escudo
Quem entra em crise sem reserva de emergência tende a ser forçado a vender investimentos na pior hora possível, cristalizando prejuízos. Por isso, antes de pensar em estratégias sofisticadas, crie um colchão financeiro mínimo.
Em geral, recomenda-se guardar de 6 a 12 meses de despesas essenciais em ativos de baixíssimo risco e alta liquidez, como:
- Contas remuneradas atreladas ao CDI
- Títulos públicos pós-fixados de liquidez diária
- Fundos DI simples, com baixa taxa de administração
Em cenário de incerteza, pode fazer sentido ficar mais próximo do limite superior (9 a 12 meses), especialmente se seu emprego ou renda forem voláteis, como profissionais autônomos, empreendedores ou comissões variáveis.
Diversificação inteligente: não colocar todos os ovos na mesma cesta
Diversificar não é ter dezenas de ativos sem critério. É combinar classes de investimentos que se comportam de maneiras diferentes ao longo dos ciclos. Em tempos de incerteza, uma boa diversificação reduz o impacto de choques específicos em um setor, país ou moeda.
De forma simplificada, uma carteira diversificada pode incluir:
| Classe de Ativo | Papel em tempos de incerteza |
|---|---|
| Renda fixa pós-fixada | Proteção e liquidez, acompanha juros |
| Renda fixa atrelada à inflação | Proteção contra perda do poder de compra |
| Ações de boas empresas | Potencial de crescimento no longo prazo |
| Fundos imobiliários | Renda recorrente e exposição ao setor real |
| Moedas fortes / ativos globais | Proteção contra risco local e cambial |
O equilíbrio entre essas classes depende do seu perfil de risco e do horizonte de investimento. Em períodos turbulentos, pode ser prudente aumentar, temporariamente, a proporção de ativos mais defensivos, sem abandonar completamente as oportunidades de longo prazo em renda variável.
Renda fixa: aliada poderosa em tempos turbulentos
Quando a incerteza cresce, muitos fluxos migram para renda fixa, especialmente quando as taxas de juros sobem. Para o investidor que sabe escolher bem, isso pode representar ótimas oportunidades de ganho com risco moderado.
Algumas estratégias úteis:
Em primeiro lugar, usar títulos pós-fixados para acompanhar a alta dos juros, preservando liquidez. Em segundo, buscar títulos atrelados à inflação, que protegem o poder de compra em cenários de preços pressionados. Em terceiro, avaliar títulos prefixados quando os juros parecem exageradamente altos, travando taxas potencialmente atrativas para o futuro.
Sempre é importante avaliar a solidez do emissor, o prazo, a possibilidade de marcação a mercado e a tributação envolvida.
Renda variável: como aproveitar a volatilidade com prudência
Em épocas de incerteza, ações e fundos imobiliários sofrem fortes oscilações. Essa volatilidade assusta, mas também cria pontos de entrada interessantes em empresas e fundos de qualidade, que podem estar sendo negociados com desconto.
Alguns princípios para navegar esse cenário:
- Focar em empresas sólidas, com boa geração de caixa
- Evitar concentrar demais em um único setor ou ativo
- Usar aportes periódicos para se beneficiar do preço médio
- Olhar resultados em janelas longas, não em semanas
Fundos imobiliários, por sua vez, podem sofrer com vacância, juros mais altos ou mudanças regulatórias, mas continuam sendo uma forma de acessar o mercado imobiliário diversificado com menor capital e maior liquidez do que um imóvel físico.
Proteção contra inflação e desvalorização da moeda
Em muitos períodos de incerteza, a inflação acelera e a moeda local se desvaloriza. Nesse contexto, faz sentido buscar formas de proteger o poder de compra do patrimônio.
Algumas alternativas incluem:
- Títulos públicos ou privados indexados à inflação
- Exposição a ativos globais em moedas fortes
- Fundos multimercado que operam juros e câmbio
Não se trata de apostar contra o país, e sim de construir uma carteira que não dependa exclusivamente do desempenho da economia local. Uma pequena parcela em ativos internacionais já pode fazer diferença na resiliência do portfólio.
Gestão de risco e controle emocional
Em tempos de incerteza, a técnica é importante, mas o comportamento é decisivo. Muitos prejuízos não vêm da escolha errada de ativos, e sim da decisão de vender tudo no pior momento por medo.
Algumas atitudes práticas ajudam a proteger tanto o bolso quanto a mente:
Primeiro, definir previamente limites de perda aceitáveis por ativo e por carteira. Segundo, evitar acompanhar cotações a todo momento, focando em relatórios periódicos e fundamentos. Terceiro, manter um plano de investimentos escrito, com metas claras, para consultar quando a ansiedade aumentar.
Também é útil lembrar que crises são parte natural dos ciclos econômicos. O que hoje parece caos, no futuro muitas vezes será visto apenas como mais uma fase de volatilidade, que gerou oportunidades para quem permaneceu disciplinado.
Construindo um plano de ação pessoal
Para transformar teoria em prática, vale criar um plano simples, mas concreto. Ele não precisa ser perfeito, apenas consistente com sua realidade atual.
Um possível roteiro inclui:
- Listar objetivos financeiros, prazos e valores aproximados
- Calcular o tamanho adequado da sua reserva de emergência
- Definir uma alocação alvo entre renda fixa, variável e exterior
- Escolher produtos específicos que se encaixem nessa estrutura
- Programar aportes mensais automáticos, sempre que possível
- Revisar a carteira a cada 6 ou 12 meses, e não a cada notícia
Com esse tipo de disciplina, você reduz a influência das emoções e se aproxima de uma postura mais profissional, mesmo como investidor pessoa física.
Conclusão: incerteza como oportunidade de fortalecimento
Incerteza econômica não precisa ser sinônimo de paralisia. Pelo contrário, pode ser um chamado à ação consciente. Ao reforçar a reserva de emergência, diversificar com inteligência, proteger-se da inflação e cultivar disciplina emocional, você transforma um período desafiador em um momento de fortalecimento financeiro.
Lembre-se: ninguém controla o cenário macroeconômico, mas todos podem controlar sua forma de reagir. Ao assumir o protagonismo das suas finanças e encarar a incerteza com estratégia, você aumenta as chances de atravessar crises não apenas ileso, mas em uma posição melhor para aproveitar a próxima fase de crescimento.