Planejamento financeiro anual: montando um mapa para seus próximos 12 meses
Planejar o dinheiro de um ano inteiro pode parecer assustador, mas pensar em um mapa claro para 12 meses muda tudo. Em vez de viver apagando incêndios, você começa a tomar decisões com calma, propósito e direção.
Um bom planejamento financeiro anual não é um documento engessado. Ele é um guia flexível, que te ajuda a prever, ajustar e evoluir. A ideia não é acertar cada detalhe, mas criar uma rota consciente para onde você quer chegar.
Comece olhando para trás: seu último ano em números
Antes de desenhar o futuro, é essencial entender o que aconteceu nos últimos 12 meses. Olhe para o passado como um relatório honesto, não como julgamento. Seu objetivo aqui é aprender.
Reúna extratos bancários, faturas de cartão, comprovantes de renda e despesas. Organize por categorias principais, como moradia, alimentação, transporte, lazer, dívidas e investimentos. Mesmo que não fique perfeito, qualquer esforço de organização já traz clareza.
| Categoria | % da renda atual | Comentário |
|---|---|---|
| Moradia | 25% a 35% | Aluguel, condomínio, contas fixas |
| Alimentação | 15% a 25% | Supermercado, refeições fora |
| Transporte | 10% a 20% | Combustível, transporte público, apps |
| Lazer e supérfluos | 5% a 15% | Restaurantes, assinaturas, hobbies |
| Dívidas | Variável | Parcelas, empréstimos, cartão |
| Investimentos | 10% ou mais | Poupança, Tesouro, fundos, ações |
Compare seus números com algo próximo disso, sem paranoia. O objetivo é enxergar excessos, carências e oportunidades. O que mais te surpreende? Onde o dinheiro escapou sem você perceber?
Defina objetivos claros para os próximos 12 meses
Planejamento sem objetivo vira apenas planilha. Você precisa de metas que façam sentido para sua vida. Pense em objetivos específicos, realistas e datados dentro dos próximos 12 meses.
Divida em três grupos principais:
- Segurança: montar ou reforçar reserva de emergência, sair do vermelho, organizar dívidas.
- Conquistas: viagem, reforma, curso, troca de carro, começar a investir com regularidade.
- Desenvolvimento: educação financeira, cursos de carreira, novas fontes de renda.
Exemplos de metas anuais:
"Pagar R$ 5.000 em dívidas até novembro", "Juntar R$ 8.000 para reserva de emergência até dezembro", "Investir R$ 300 por mês em renda fixa", "Fazer um curso profissional até agosto".
Escreva tudo. Transformar desejos em frases concretas é o primeiro passo para assumir o controle.
Monte seu orçamento anual, mas pense mês a mês
Agora é hora de transformar metas em números organizados. Em vez de apenas um orçamento mensal isolado, pense nos 12 meses como um ciclo completo, com altos e baixos.
Comece listando sua renda anual estimada: salário fixo, comissões, bônus, rendas extras esperadas. Depois, faça a projeção das despesas fixas e variáveis.
- Fixas: aluguel, condomínio, escola, planos, internet, prestações constantes.
- Variáveis: alimentação, lazer, transporte, compras, serviços esporádicos.
Em seguida, distribua suas metas ao longo dos meses. Se você quer juntar R$ 6.000 até dezembro, por exemplo, são R$ 500 por mês, assumindo que você começará em janeiro. Isso torna o objetivo concreto, e não um sonho distante.
Considere também meses de maior pressão financeira, como início de ano (IPTU, IPVA, material escolar) e períodos de maior gasto com lazer, como férias ou datas comemorativas. Antecipar esses picos é uma forma poderosa de se proteger.
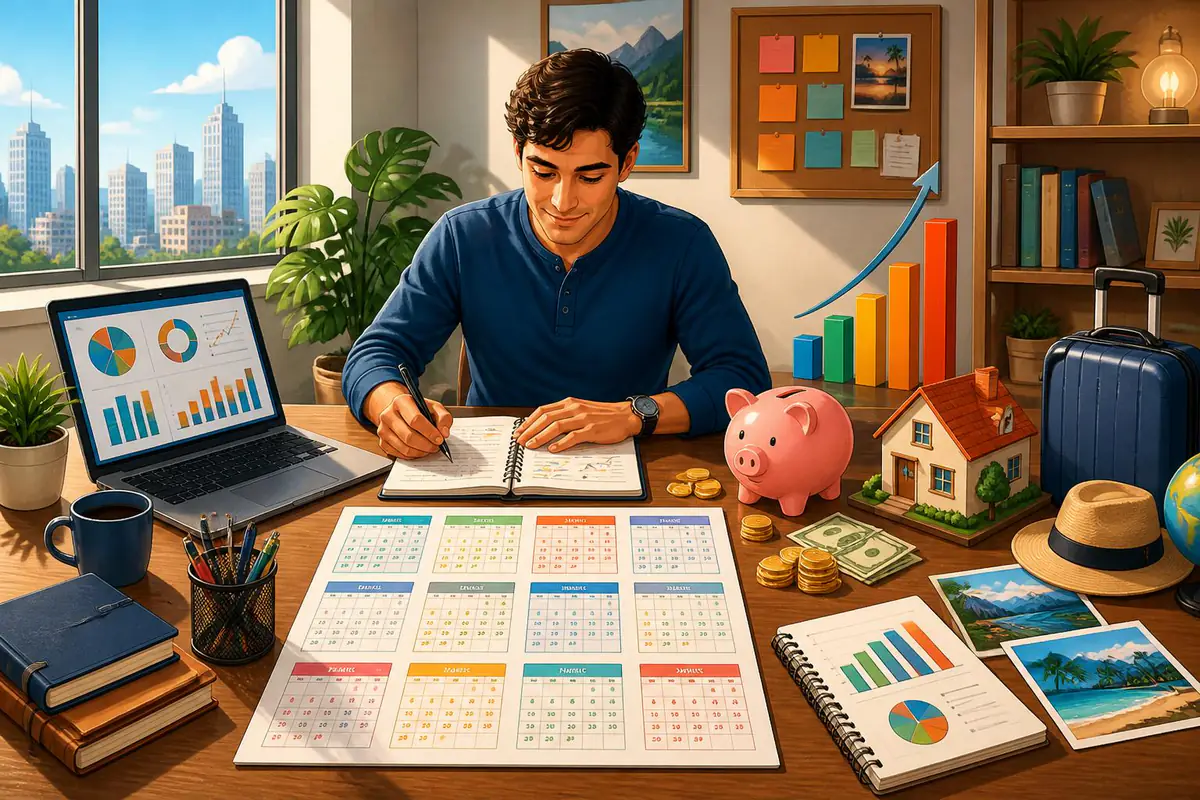
Crie um calendário financeiro dos 12 meses
Transforme seu planejamento em um calendário visual. A ideia é ter uma visão de quais compromissos e metas caem em cada mês, criando um mapa financeiro realmente prático.
Você pode usar uma agenda física, planilha ou aplicativo. O importante é marcar:
- Datas de vencimento de contas e boletos importantes.
- Parcelas de dívidas e prestações maiores.
- Meses de pagamento de impostos e taxas.
- Datas de metas financeiras principais (valor X guardado até tal mês).
- Meses com possíveis entradas extras (13º, bônus, férias).
Esse calendário também ajuda você a pensar em estratégias: por exemplo, usar parte do 13º para amortizar dívidas caras ou turbinar a reserva de emergência estratégica.
Organize dívidas e construa uma reserva de emergência
Se você tem dívidas, o plano anual precisa contemplar a saída organizada delas. Liste todas: valor total, juros, parcelas, prazo e tipo de crédito. Priorize sempre as com juros mais altos, como cartão de crédito e cheque especial.
Você pode adotar estratégias como:
Método avalanche: priorizar as dívidas com os juros mais altos primeiro, economizando mais dinheiro no total.
Método bola de neve: priorizar as menores dívidas primeiro, ganhando motivação com quitação rápida.
Em paralelo, comece a construção da reserva de emergência, mesmo que em valores pequenos. O ideal é chegar entre 3 e 6 meses de despesas básicas, em aplicações seguras e com liquidez diária. Inclua no seu plano um valor mensal destinado a essa segurança.
Ajuste seu estilo de vida ao seu planejamento
Um mapa financeiro anual só funciona se o seu dia a dia conversa com ele. Muitas vezes, pequenos ajustes de hábitos liberam recursos importantes para objetivos maiores.
Alguns pontos de atenção:
Assinaturas que você não usa mais, refeições fora de casa em excesso, compras por impulso, uso descontrolado de aplicativos de transporte ou delivery, parcelamentos constantes que viram rotina.
Pergunte-se: "O que posso reduzir, sem prejudicar minha qualidade de vida, para me aproximar dos meus objetivos?" Em muitos casos, trocar um excesso por uma meta relevante é um acordo extremamente vantajoso com você mesmo.
Revise o plano periodicamente e faça correções de rota
Planejamento anual não significa algo imutável até dezembro. O mundo muda, sua renda pode variar, imprevistos acontecem, oportunidades surgem. Por isso, é essencial fazer revisões regulares.
Defina momentos de checagem, como uma revisão mensal consciente. Nessas revisões, verifique:
Se a renda mudou, se houve gastos fora do previsto, se você conseguiu cumprir o valor planejado de investimentos ou pagamento de dívidas, se surgiram novas prioridades.
Se necessário, redistribua metas, ajuste valores, mude prazos. Isso não é fracasso, é maturidade. A flexibilidade inteligente é parte do sucesso do planejamento.
Use ferramentas a seu favor, mas mantenha a simplicidade
Você não precisa de sistemas complexos para ter um bom planejamento. O mais importante é que o método seja simples, prático e consistente para o seu dia a dia.
Algumas opções que funcionam bem:
Planilhas simples organizadas por meses, aplicativos de controle financeiro com categorias automáticas, caderno ou bullet journal financeiro, se você gosta de escrever à mão.
Escolha uma ferramenta, comece básico, e vá sofisticando aos poucos, conforme sentir necessidade. Não deixe a busca pela ferramenta perfeita atrasar o início do seu plano.
Transforme seu próximo ano em um projeto de vida
Planejamento financeiro anual não é apenas sobre números. É sobre o tipo de vida que você quer construir, a tranquilidade que deseja sentir, a liberdade para fazer escolhas com mais segurança.
Ao montar seu mapa para os próximos 12 meses, você está assumindo o papel principal da sua história financeira. Está deixando de apenas reagir às contas e começando a agir com intenção.
Comece simples, mas comece. Olhe para o último ano, trace metas significativas, monte seu orçamento, crie um calendário financeiro, cuide das dívidas, construa sua reserva e revise o plano com frequência. Cada pequena decisão consciente hoje é um passo em direção a um futuro menos apertado, mais equilibrado e alinhado com o que realmente importa para você.
Os próximos 12 meses vão passar de qualquer jeito. A diferença é se eles vão te levar para mais do mesmo ou para um capítulo novo da sua vida financeira.