Renda fixa ou variável? Entenda qual investimento combina com você
Escolher entre renda fixa ou renda variável é uma das primeiras decisões de quem quer começar a investir. E, muitas vezes, é aí que surgem as dúvidas, o medo de errar e até a vontade de desistir antes mesmo de começar.
A boa notícia é que não existe uma única resposta certa. O melhor investimento é aquele que combina com seu momento de vida, seus objetivos e, principalmente, com o seu jeito de lidar com risco. Quando você entende isso, investir deixa de ser um bicho de sete cabeças e passa a ser uma ferramenta para construir o futuro que você deseja.
O que é renda fixa, na prática?
Renda fixa é todo investimento em que as regras de remuneração são definidas no momento da aplicação. Você sabe de antemão como será calculado o retorno, mesmo que o valor final dependa de alguma taxa, como a Selic ou o CDI.
Em termos simples, na renda fixa você está emprestando dinheiro para alguém: governo, bancos ou empresas. Em troca, recebe juros. É parecido com quando o banco te empresta no cheque especial, só que, desta vez, você está no lado que ganha os juros, não que paga.
Alguns exemplos comuns de renda fixa:
- Tesouro Direto (Tesouro Selic, Prefixado, IPCA+)
- CDBs de bancos grandes e médios
- LCI e LCA, isentas de imposto de renda para pessoa física
- Debêntures (títulos de dívida de empresas)
A principal característica da renda fixa é oferecer maior previsibilidade de retorno e, em muitos casos, risco mais baixo quando comparada à renda variável. Isso não significa que não exista risco, mas que ele é mais fácil de entender e controlar.
O que é renda variável e por que ela oscila tanto?
Na renda variável, não há garantia nem fórmula fixa de quanto você vai ganhar. O retorno depende do desempenho de empresas, setores, economias e da percepção do mercado sobre tudo isso.
Ao comprar ações, por exemplo, você se torna sócio de uma empresa. Se ela cresce, lucra e se valoriza, o preço das ações tende a subir. Se tiver problemas, o preço pode cair. O mesmo vale para fundos imobiliários, ETFs, BDRs e outros ativos de renda variável.
Alguns exemplos comuns de renda variável:
- Ações negociadas na bolsa de valores
- Fundos imobiliários (FIIs)
- ETFs e BDRs
- Fundos de ações ou multimercados mais arrojados
O grande atrativo da renda variável é o potencial de retornos maiores no longo prazo. Em compensação, o investidor precisa conviver com oscilações diárias, semanas em queda, meses negativos e, às vezes, períodos de forte volatilidade.
Comparando renda fixa e variável de forma simples
Para facilitar, veja uma comparação resumida entre os dois tipos de investimento:
| Característica | Renda Fixa | Renda Variável |
|---|---|---|
| Previsibilidade | Alta, regras definidas na aplicação | Baixa, depende do mercado |
| Risco de oscilações | Geralmente menor | Maior volatilidade de preços |
| Potencial de retorno | Moderado, mais estável | Maior no longo prazo |
| Horizonte ideal | Curto e médio prazo | Médio e longo prazo |
| Perfil indicado | Conservador e moderado | Moderado e arrojado |
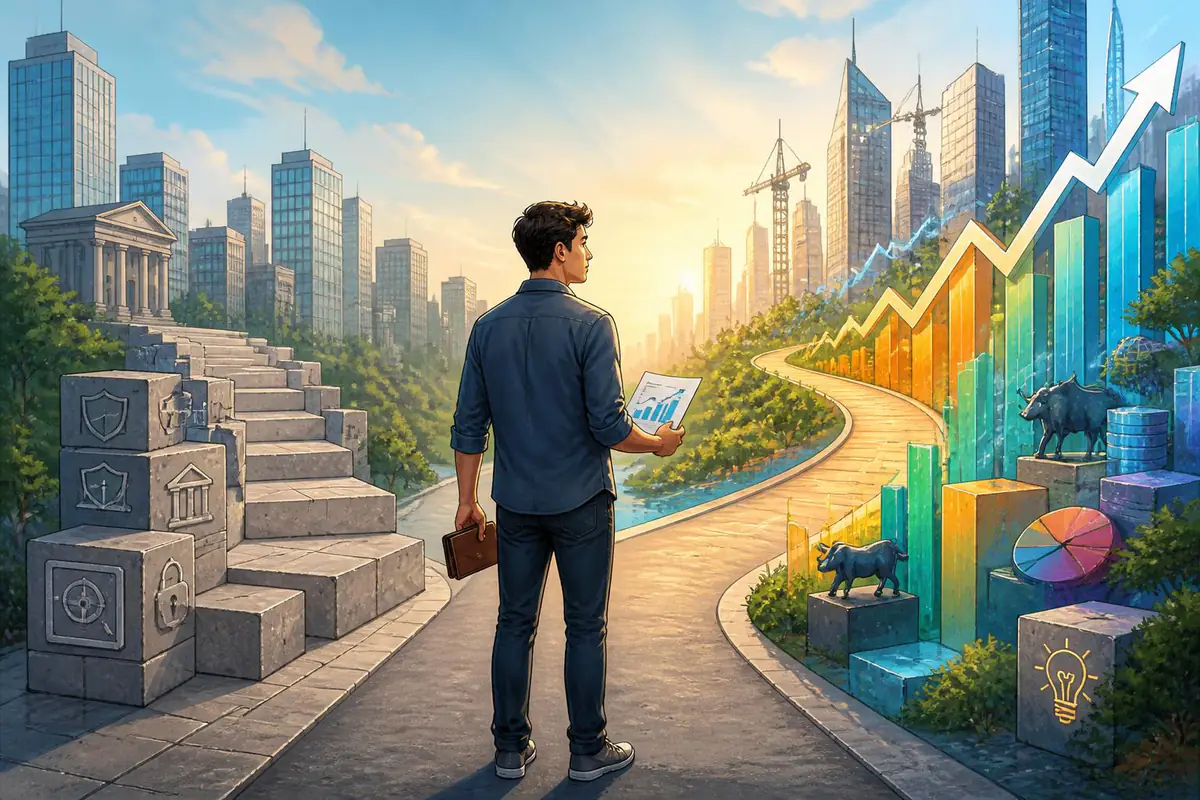
Perceba que não se trata de escolher um “time” para a vida toda. Muitas vezes, o caminho mais inteligente é combinar os dois, ajustando as proporções conforme sua fase e objetivos.
Como descobrir seu perfil de investidor
Antes de decidir onde colocar o seu dinheiro, vale entender qual é o seu perfil de risco. Ele não é uma etiqueta definitiva, mas um ponto de partida importante para montar sua estratégia.
Responda com sinceridade a perguntas como:
- Como você reage quando vê seu dinheiro desvalorizar temporariamente?
- Você precisa desse dinheiro em breve ou pode deixá-lo aplicado por anos?
- O que pesa mais para você: proteger o patrimônio ou buscar maiores retornos?
- Você dorme bem sabendo que seus investimentos oscilam diariamente?
Em geral, os perfis se dividem em três grupos:
Conservador: prioriza segurança e estabilidade, não gosta de oscilações, prefere saber mais ou menos quanto terá no futuro. Para esse perfil, a maior parte da carteira costuma estar em renda fixa, especialmente em produtos simples e de baixo risco.
Moderado: aceita algum risco em busca de retorno maior, mas ainda valoriza bastante segurança e diversificação. Aqui, já faz sentido combinar renda fixa com uma fatia em renda variável.
Arrojado: tolera bem oscilações, pensa no longo prazo e está disposto a correr mais risco para buscar maiores ganhos. Mesmo assim, é saudável manter uma parcela em ativos mais estáveis, para equilibrar a carteira.
Quando a renda fixa combina mais com você
Renda fixa tende a ser mais adequada quando você:
Precisa do dinheiro em prazos curtos, como montar uma reserva de emergência, pagar um curso, trocar de carro ou se preparar para uma viagem.
Fica muito desconfortável ao ver oscilações negativas, mesmo pequenas. Nesse caso, forçar renda variável pode fazer você sair na pior hora, cristalizando prejuízos.
Está começando a investir agora. Construir primeiro uma base sólida em segurança ajuda a ganhar confiança antes de buscar investimentos mais arriscados.
Quer ter mais clareza sobre quanto poderá acumular em prazos específicos. Títulos pós-fixados, atrelados à Selic ou ao CDI, por exemplo, costumam ser uma boa porta de entrada.
Quando a renda variável faz sentido na sua vida
Renda variável passa a ser interessante quando você:
Tem objetivos de médio e longo prazo, como aposentadoria, independência financeira, construção de patrimônio robusto ou geração de renda futura com dividendos e aluguéis de fundos imobiliários.
Está disposto a estudar um pouco mais, entender empresas, setores, fundos ou, ao menos, compreender os riscos dos produtos escolhidos.
Consegue conviver com subidas e quedas intensas sem tomar decisões por impulso. Em renda variável, é comum ver a carteira cair 10%, 20% ou mais em crises e, ainda assim, se recuperar com o tempo.
Pensa em anos ou décadas, não em semanas. Na renda variável, o tempo é um grande aliado de quem mantém disciplina e não se desespera com a volatilidade.
Como combinar renda fixa e variável de forma inteligente
Você não precisa escolher apenas um tipo de investimento. Pelo contrário, uma carteira saudável costuma misturar os dois, ajustando a proporção conforme:
Seu perfil de risco, seus objetivos, seus prazos e sua fase de vida. Um jovem sem dependentes tende a poder correr mais risco que alguém próximo da aposentadoria que depende do patrimônio acumulado.
Uma forma prática de começar é definir alguns pilares:
Primeiro, construa uma reserva de emergência em renda fixa de alta liquidez e baixo risco, equivalente a alguns meses de gastos. Ela funciona como um colchão de segurança financeira.
Depois, com a casa protegida, você pode direcionar uma parte dos novos aportes para renda variável, começando devagar, com valores que não vão te tirar o sono.
Ao longo do tempo, vá ajustando a proporção. Em momentos de maior estabilidade pessoal, talvez faça sentido aumentar renda variável. Em fases de incerteza, pode ser prudente reforçar a renda fixa.
Erros comuns ao escolher entre renda fixa e variável
Alguns deslizes são frequentes e podem ser evitados com atenção:
Investir sem objetivo definido: quando você não sabe para que está investindo, qualquer oscilação parece dramática. Objetivo claro ajuda a escolher o tipo de investimento e a manter a disciplina.
Seguir modinhas e dicas rápidas: decidir só porque viu alguém ganhando dinheiro com ações ou criptomoedas é perigoso. O que funciona para outra pessoa pode não servir para o seu perfil.
Desistir na primeira queda: na renda variável, quedas são parte do caminho. Quem entra esperando só ganhos constantes tende a se frustrar e sair no pior momento.
Ignorar o risco de cada produto: até na renda fixa há diferenças importantes de segurança, prazo, liquidez e garantia. Entender onde você está colocando o dinheiro é fundamental.
Construindo sua estratégia, passo a passo
Para transformar teoria em ação, você pode seguir um roteiro simples:
Primeiro, organize suas finanças. Anote gastos, entenda quanto sobra por mês e defina quanto pode investir de forma consistente.
Depois, liste seus objetivos com prazos: curto (até 2 anos), médio (2 a 5 anos) e longo prazo (acima de 5 anos). Isso orienta onde usar renda fixa ou variável.
Em seguida, construa sua reserva de emergência em renda fixa segura e com liquidez diária. Só depois disso comece a buscar maior retorno.
Por fim, escolha produtos compatíveis com seu perfil e revise sua carteira pelo menos uma ou duas vezes por ano, ajustando a rota quando necessário.
Investir não é sobre adivinhar o próximo “tiro certeiro”, mas sobre ter um plano coerente com quem você é e para onde quer ir. Ao entender as diferenças entre renda fixa e variável e como elas podem se complementar, você assume o controle do seu dinheiro e dá passos consistentes rumo a uma vida financeira mais tranquila e cheia de possibilidades.