Reserva de emergência: quanto guardar e onde investir seu colchão financeiro
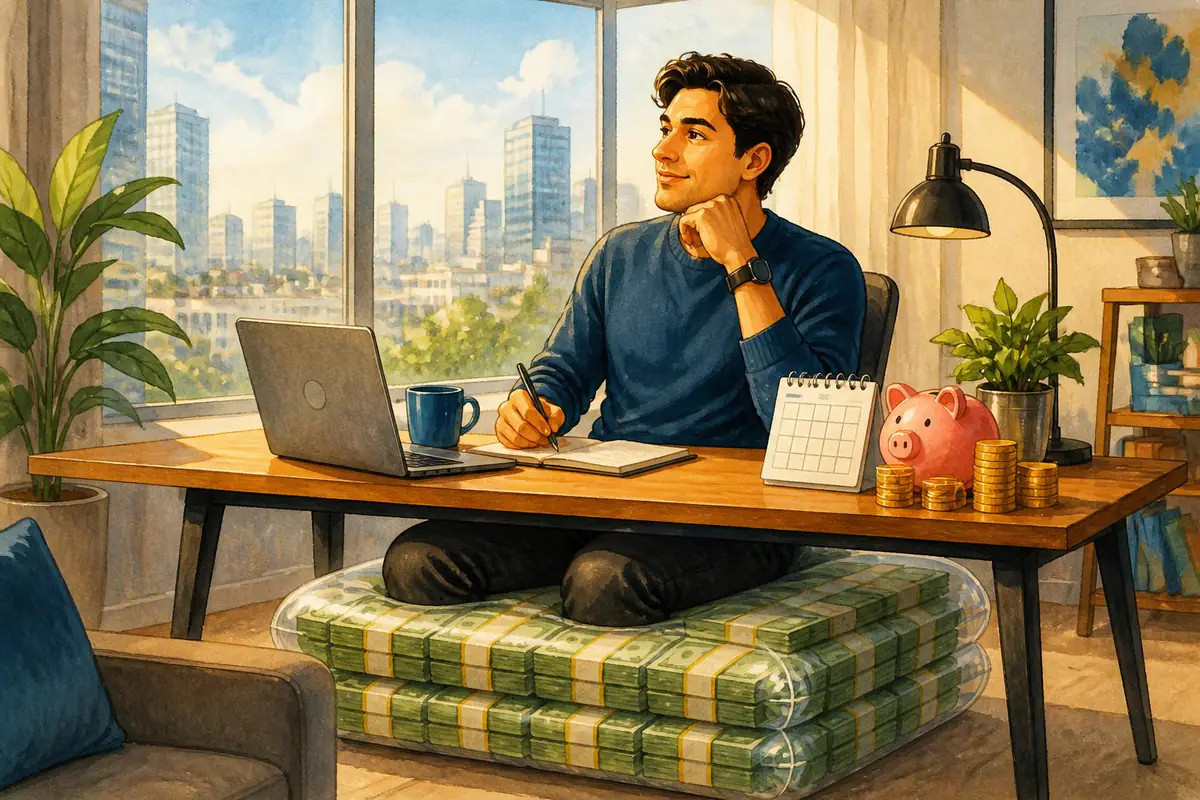
Construir uma reserva de emergência sólida é um dos passos mais importantes para ter tranquilidade financeira. Ela é o famoso “colchão financeiro”: o dinheiro que te protege quando algo foge do planejado, como perda de emprego, doença, imprevistos com o carro ou uma despesa alta de última hora.
Sem essa proteção, qualquer imprevisto pode virar dívida, estresse e noites mal dormidas. Com ela, você ganha segurança para decidir com calma, sem precisar aceitar qualquer trabalho, vender bens às pressas ou recorrer ao cartão de crédito e cheque especial.
O que é, na prática, uma reserva de emergência?
A reserva de emergência é um valor guardado exclusivamente para cobrir gastos essenciais em situações inesperadas. Não é dinheiro para viagens, compras desejadas ou investimentos de longo prazo. Ela é sua linha de defesa financeira.
Por isso, precisa seguir três características principais:
- Alta liquidez: você deve conseguir resgatar rápido.
- Baixo risco: a chance de perda tem de ser mínima.
- Baixa volatilidade: o valor não pode oscilar demais.
Na prática, isso significa que a reserva não deve ficar em investimentos arriscados, como ações ou criptomoedas, por mais tentador que seja buscar retornos altos. O objetivo aqui não é ganhar muito dinheiro, e sim não ficar desprotegido quando precisar.
Quanto guardar: como calcular sua reserva ideal
O valor “mágico” da reserva de emergência varia de pessoa para pessoa. O ponto de partida é saber quanto você gasta por mês com o que é realmente indispensável para viver.
Para isso, some os gastos essenciais:
- Moradia (aluguel, condomínio, financiamento, contas básicas)
- Alimentação
- Transporte
- Saúde (plano, remédios frequentes)
- Educação essencial (escola dos filhos, por exemplo)
Ignore por enquanto lazer, compras por impulso e itens supérfluos. Você quer descobrir quanto precisa para manter o mínimo de estabilidade caso sua renda pare de entrar.
Depois de saber seu custo essencial, você aplica um multiplicador, que vai depender da sua situação de vida.
| Perfil | Estabilidade de renda | Recomendação de reserva |
|---|---|---|
| Empregado CLT estável | Baixo risco de perda de renda | Entre 3 e 6 meses de gastos essenciais |
| Autônomo / Freelancer | Renda variável, mais instável | Entre 6 e 12 meses de gastos essenciais |
| Empreendedor / Pequeno empresário | Dependência do negócio para viver | 6 a 12 meses pessoais, mais reserva do negócio |
| Famílias com filhos ou dependentes | Responsabilidades maiores | Preferencialmente 9 a 12 meses |
Exemplo simples: se seus gastos essenciais são R$ 3.000 por mês e você é CLT estável, uma boa meta inicial pode ser entre R$ 9.000 e R$ 18.000. Se for autônomo, faz sentido mirar entre R$ 18.000 e R$ 36.000.
Não se assuste se o número parecer alto. A reserva é construída passo a passo, mês a mês, e não de uma vez só. O importante é começar.
Como começar: estratégias para juntar sua reserva
A etapa mais difícil, para muita gente, não é entender o conceito, e sim tirar a reserva do papel. Algumas estratégias práticas podem facilitar muito esse processo.
Primeiro, trate a reserva de emergência como uma conta a pagar. Ela não é “o que sobrar” do mês, e sim um compromisso fixo. Defina um valor inicial, mesmo pequeno, e separe assim que o dinheiro cair na conta.
Você pode usar estas ideias:
- Débito automático para investir: programe um aporte mensal em um investimento adequado.
- Parte de rendas extras: bônus, 13º, freelance ou vendas podem ir direto para a reserva.
- Cortes temporários: reduza por alguns meses gastos com lazer para acelerar a construção.
Outra boa prática é estabelecer metas por etapas. Em vez de pensar em 6 ou 12 meses, foque em:
Primeiro objetivo: 1 mês de gastos essenciais. Depois, 3 meses. Em seguida, 6 meses. Assim, você celebra pequenas vitórias e se mantém motivado.
Onde investir: opções seguras para o colchão financeiro
Depois de definir quanto guardar e começar a juntar, vem a dúvida: onde colocar esse dinheiro para que ele esteja seguro, rendendo e disponível quando você precisar?
Aqui, o foco é liquidez, segurança e simplicidade. Veja as principais opções no Brasil para uma boa reserva de emergência.
Poupança
É o investimento mais conhecido, mas não o mais vantajoso. Tem liquidez diária e é simples, porém costuma render menos que alternativas de renda fixa atreladas ao CDI. Apesar de ser melhor do que deixar o dinheiro parado na conta-corrente, há opções mais eficientes com a mesma segurança.
Tesouro Selic
É um título público que acompanha a taxa Selic, considerado o investimento mais seguro do país, pois é garantido pelo governo federal. O Tesouro Selic é indicado para reserva de emergência porque:
Tem baixo risco, costuma acompanhar bem os juros básicos da economia e oferece boa liquidez (você pode vender nos dias úteis). Porém, é importante escolher corretoras que não cobrem taxas no Tesouro Direto e lembrar que há imposto de renda sobre os rendimentos.
CDB com liquidez diária
CDBs (Certificados de Depósito Bancário) são títulos emitidos por bancos. Alguns oferecem liquidez diária e rendimento atrelado a um percentual do CDI (por exemplo, 100% do CDI, 105% do CDI etc.).
Para reserva de emergência, priorize CDBs com:
Liquidez diária, baixo risco (bancos sólidos) e cobertura do FGC (Fundo Garantidor de Créditos) até o limite vigente por CPF e instituição. É uma opção muito popular para colchão financeiro, porque une boa rentabilidade com segurança.
Fundos DI conservadores
Fundos de renda fixa com carteira majoritariamente em títulos públicos e pós-fixados também podem servir, desde que sejam muito conservadores, com baixa taxa de administração e possibilidade de resgate rápido.
Antes de usá-los para reserva, verifique prazo de cotização e resgate. Se o dinheiro demorar muitos dias para cair na conta, talvez não seja a melhor escolha para emergência.
O que evitar ao investir sua reserva de emergência
Alguns tipos de investimento não combinam com o objetivo de segurança e liquidez. Por mais atraente que pareça o retorno, eles podem colocar em risco justamente a proteção que você está tentando construir.
Evite, em geral:
Investimentos com grande volatilidade, como ações, FIIs mais arriscados e criptomoedas; produtos com prazo de resgate muito longo, que exigem carência; títulos atrelados a índices que podem oscilar bastante, como alguns prefixados em cenários incertos; investimentos complexos que você não entende bem.
A regra é simples: a reserva de emergência não é lugar para buscar altos ganhos. Ela é o dinheiro da sua tranquilidade e estabilidade financeira. Se quiser correr mais risco em outras partes da carteira, tudo bem, mas mantenha o colchão protegido.
Quando usar (e quando não usar) seu colchão financeiro
Um erro frequente é confundir “imprevisto” com “vontade”. A reserva de emergência é para situações realmente necessárias e urgentes, que colocariam sua vida em desequilíbrio se você não tivesse dinheiro disponível.
Ela pode ser usada, por exemplo, em:
Perda ou redução abrupta da renda; problemas de saúde não cobertos totalmente pelo plano; conserto urgente de carro ou da casa; despesas essenciais que surgem sem aviso.
Mas não deveria ser usada para:
Viagens de lazer, compras não planejadas, presentes caros, reformas estéticas sem urgência, investimentos “imperdíveis”. Nesses casos, é melhor poupar em outra categoria, separada da reserva, para não desmontar todo o seu esforço de proteção.
Se você precisar usar o colchão financeiro em uma emergência real, tudo bem: é para isso que ele existe. O importante é, passada a situação, retomar os aportes até reconstruir o valor desejado.
Atualizando e fortalecendo sua reserva ao longo do tempo
Sua vida muda, seus gastos mudam e sua reserva também precisa ser revista periodicamente. Reavalie o valor guardado sempre que:
Seu padrão de gastos essenciais subir ou cair; você mudar de emprego ou de modelo de renda; sua família aumentar ou diminuir; o cenário econômico ficar muito diferente (inflação, juros, etc.).
Reforce a reserva se os gastos essenciais crescerem ou se você tiver mais pessoas dependendo de você. Se os custos caírem muito ou sua estabilidade aumentar, pode considerar redirecionar parte do excedente para investimentos de longo prazo, como aposentadoria ou objetivos específicos.
No fim das contas, a reserva de emergência é um dos instrumentos mais poderosos para ter autonomia e paz financeira. Ela não impede que problemas aconteçam, mas faz com que eles não se transformem em catástrofes.
Comece com o que você tem hoje, mesmo que pareça pouco. Proteja esse dinheiro em investimentos seguros e líquidos. Seja constante. Com o tempo, você vai perceber que esse colchão financeiro vale cada real guardado — e cada preocupação a menos no seu dia a dia.